A competência do serviço define o tratamento da nota na transição. Em municípios com sistema próprio, documentos de períodos anteriores seguem no ambiente municipal.
Microempresas e empresas de pequeno porte do Simples Nacional que prestam serviços sujeitos à NFS-e deverão utilizar o Emissor Nacional a partir de 1º de novembro de 2026. Na quinta-feira, 29 de outubro, o Portal da Nota Fiscal de Serviço eletrônica publicou orientações sobre a mudança, às vésperas do início da obrigatoriedade.
Quem está abrangido pela mudança?
A regra alcança as ME e EPP optantes do Simples Nacional nas operações sujeitas à nota fiscal de serviços. A exigência vale mesmo quando o município possui emissor próprio e independe de o contribuinte constar no cadastro municipal, conforme o comunicado.
A obrigação foi estabelecida pela Resolução CGSN nº 191/2026. A Receita Federal informou que a norma substituiu a previsão anterior de setembro pelo início em novembro. A mudança trata da NFS-e, documento relativo a serviços, e não deve ser estendida automaticamente às notas de mercadorias.
Por que a competência do serviço importa?
O comunicado de 29 de outubro esclarece que o critério decisivo é a data de competência do serviço. Para competências a partir de 1º de novembro, a emissão das empresas abrangidas deverá ocorrer no ambiente nacional.
Para competências anteriores, como 30 de outubro, municípios com emissão em sistema próprio devem continuar autorizando as notas e compartilhando os dados. O ambiente nacional barrará emissões retroativas destinadas a esses municípios. Assim, emitir uma nota em novembro não significa, por si só, que um serviço de outubro seguirá o mesmo tratamento de uma competência nova.
Nos municípios que já utilizavam a emissão nacional, o fluxo permanece inalterado. A distinção exige atenção ao período do serviço e à situação do município, especialmente quando há documentos de competências anteriores ainda pendentes.
A mudança antecipa as regras de IBS e CBS?
A Receita diferencia os dois marcos. A utilização obrigatória do Emissor Nacional começa em novembro para as ME e EPP abrangidas. As disposições relativas a IBS e CBS aplicáveis aos optantes do Simples produzem efeitos a partir de janeiro de 2027, conforme as condições da regulamentação. Trocar o ambiente de emissão não equivale a antecipar todas as regras dos novos tributos.
Como organizar as demandas de notas fiscais?
A transição reforça a importância de acompanhar as obrigações do CNPJ e avaliar cada demanda de emissão. O suporte deve considerar o enquadramento da empresa, a atividade e a competência, sem tratar todos os documentos como situações idênticas.
O CNPJ Legal oferece atendimento via WhatsApp e planos mensais com serviços definidos em cada modalidade. Para identificar o suporte adequado ao seu negócio e avaliar sua demanda de notas de serviços, solicite um diagnóstico do seu CNPJ.
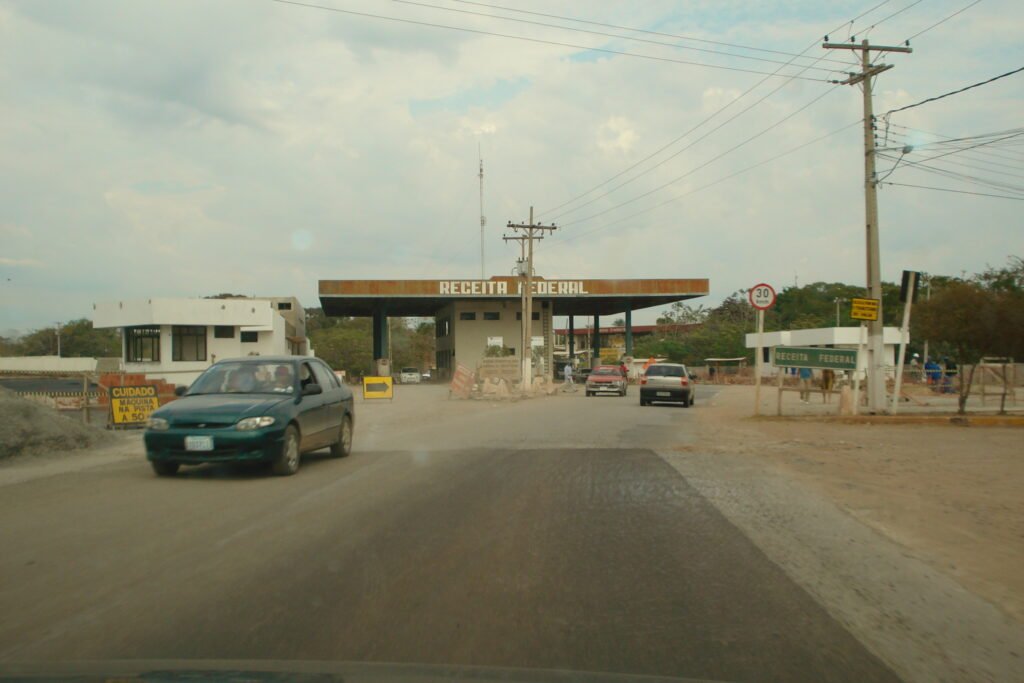
Foto de arquivo: unidade da Receita Federal em Corumbá (MS). Autor: Jerônimo Freitas Rodrigues de Carvalho (Nascente)/Wikimedia Commons. Domínio público. Imagem ilustrativa.